Piscine et dégâts des eaux : qui paie en cas de sinistre ?
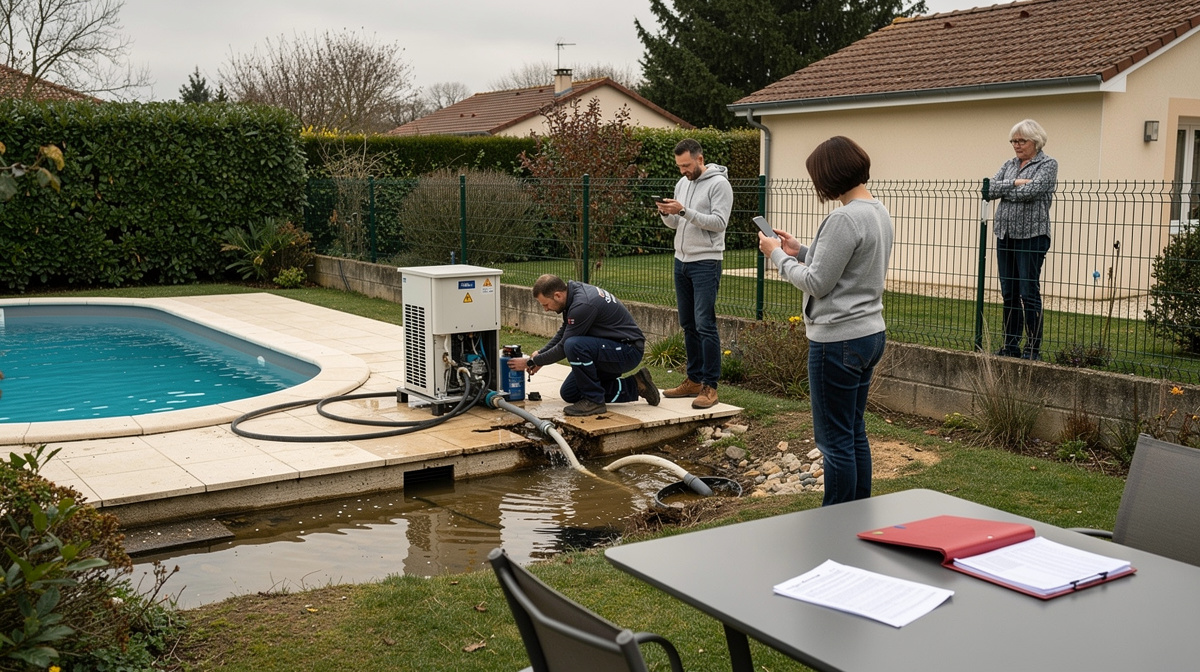
Pour une piscine, un dégât des eaux peut résulter d’une fuite du bassin, d’un débordement ou d’une canalisation endommagée. Qui paie dépend de la cause du sinistre, de la personne responsable et des garanties prévues par le contrat d’assurance. L’assurance habitation peut indemniser certains dommages matériels, sans couvrir systématiquement la réparation de l’élément défectueux.
Le premier réflexe consiste à stopper l’écoulement lorsque cela peut être fait sans danger, à préserver les preuves et à identifier l’origine du problème. En location, la répartition entre le locataire et le propriétaire dépend aussi de l’entretien qui incombait à chacun et de l’état de l’installation.
⚖️Qui paie un dégât des eaux causé par une piscine ?
En principe, la personne à l’origine du dommage, ou celle qui avait la charge de l’équipement défectueux, doit en assumer les conséquences. Son assureur peut prendre en charge tout ou partie des dégâts si le contrat le prévoit. Toutefois, la responsabilité ne suffit pas à déterminer l’indemnisation : les garanties souscrites, les franchises, les plafonds et les exclusions ont également une incidence.
Dans un logement loué, les règles de l’assurance habitation locataire permettent notamment de comprendre la distinction entre les risques locatifs, les dommages causés à un tiers et les réparations qui restent dues par le bailleur.
| Origine du sinistre | Responsable possible | Couverture ou recours à examiner |
|---|---|---|
| Débordement causé par une mauvaise manipulation | L’occupant ou l’utilisateur de la piscine | Garantie responsabilité civile pour les dommages causés à autrui |
| Fuite liée à un défaut d’entretien | La personne tenue à l’entretien selon le bail et les circonstances | Assurance habitation, sous réserve des conditions du contrat |
| Canalisation fixe vétuste ou installation défectueuse | Souvent le propriétaire | Assurance habitation du propriétaire ou assurance propriétaire non occupant |
| Fuite provenant d’une partie commune | Syndicat des copropriétaires | Assurance de l’immeuble |
| Malfaçon ou défaut de construction récent | Constructeur ou entreprise concernée | Garantie de parfait achèvement, garantie de bon fonctionnement, décennale ou recours contractuel |
La garantie responsabilité civile sert principalement à indemniser les tiers. Par exemple, si l’eau d’une piscine inonde le jardin du voisin, endommage son abri ou s’écoule dans des parties communes, cette garantie peut être mobilisée. Elle ne finance pas automatiquement les réparations de votre bassin, de votre liner ou de votre canalisation.
💧Fuite de piscine : ce que l’assurance peut couvrir
Une fuite de piscine peut venir d’un liner percé, de fissures, d’un skimmer, d’un raccord, du circuit de filtration ou d’une canalisation enterrée. Une recherche de fuite permet souvent de localiser précisément le problème. Le rapport du professionnel, des photos, les factures de maintenance piscine et les devis de réparation sont utiles pour établir l’origine du sinistre auprès de l’assureur.
📋Les dommages pris en charge selon le contrat
Une assurance multirisque habitation, souvent appelée MRH, peut comporter une garantie dégât des eaux, une garantie dommages aux biens ou une option visant les aménagements extérieurs. Selon les contrats, la couverture peut concerner les dégâts provoqués par une fuite accidentelle sur le logement, le local technique, des équipements assurés ou les biens d’un voisin.
La prise en charge de la réparation à l’origine de la fuite est distincte. Une rupture accidentelle de canalisation peut être couverte dans certaines conditions, tandis que l’usure d’un joint, la porosité progressive d’un revêtement, un défaut connu non réparé ou l’absence d’entretien peuvent rester à la charge de l’assuré. La surconsommation d’eau n’est pas non plus systématiquement garantie : lorsque la fuite touche le réseau d’eau potable, contactez également le service des eaux pour connaître les démarches applicables.
🏗️Fuite après construction : le rôle du constructeur
Lorsque la fuite résulte d’un défaut de construction, les garanties attachées aux travaux peuvent être examinées. La garantie de parfait achèvement couvre les désordres signalés dans l’année suivant la réception des travaux. La garantie de bon fonctionnement peut concerner certains équipements dissociables de l’ouvrage.
La garantie décennale ne couvre pas toute fuite de piscine. Elle peut s’appliquer si le désordre répond aux critères fixés par la loi, notamment lorsqu’il compromet la solidité de l’ouvrage ou le rend impropre à sa destination. Conservez le devis, la facture, le procès-verbal de réception et l’attestation d’assurance de l’entreprise. Une assurance dommages-ouvrage, lorsqu’elle a été souscrite, peut aussi intervenir pour des désordres relevant de cette garantie, avant l’exercice des recours contre les responsables.
🏊Débordement de piscine : qui indemnise les dégâts causés ?
Un débordement peut survenir pendant le remplissage, après une vanne laissée ouverte, à la suite d’une panne d’équipement ou lors de fortes pluies. Si l’accident ne touche que vos propres biens, l’indemnisation dépend de l’étendue de la couverture de votre assurance habitation. Si l’eau atteint le terrain ou le logement d’un voisin, votre responsabilité civile peut être sollicitée.
Un épisode climatique ne relève pas automatiquement de la garantie dégât des eaux. Les contrats prévoient des garanties distinctes pour la tempête, l’inondation ou la catastrophe naturelle. Cette dernière suppose notamment un arrêté de reconnaissance de l’état de catastrophe naturelle. Les assureurs distinguent donc un ruissellement exceptionnel, un débordement accidentel et une fuite liée à l’état de la piscine.
🔧Canalisation endommagée : propriétaire, locataire ou copropriété ?
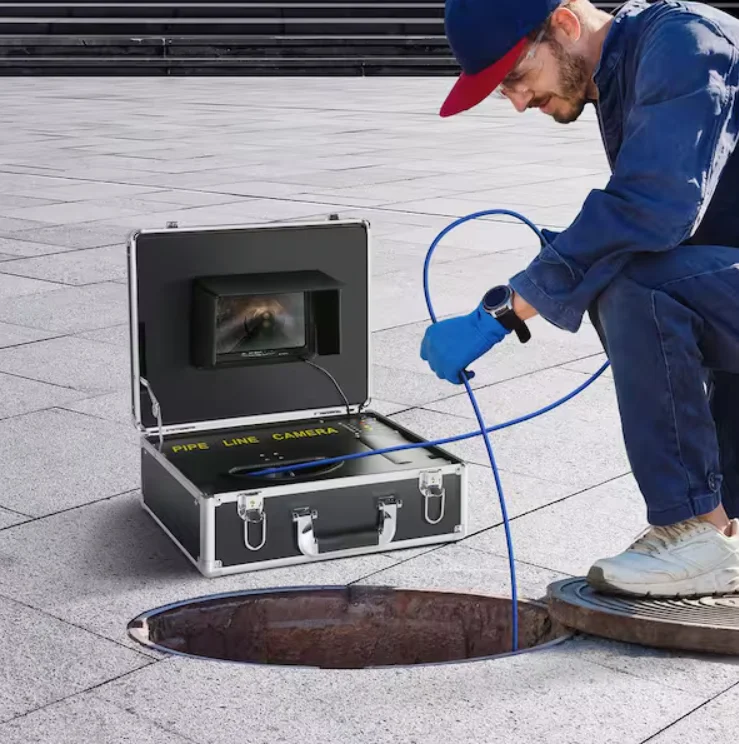
Les canalisations reliant le bassin, la pompe, le filtre et les autres équipements peuvent être visibles ou enterrées. En présence d’une rupture sous une terrasse ou dans le jardin, une recherche de fuite est généralement nécessaire avant de programmer les travaux. Ne faites pas disparaître les éléments qui permettent de prouver la cause du dommage, sauf si une intervention urgente est indispensable pour empêcher son aggravation.
Dans une location, une canalisation fixe dégradée par vétusté ou atteinte d’un défaut d’origine relève généralement de la responsabilité du propriétaire. À l’inverse, le locataire peut devoir répondre des dommages issus d’une mauvaise utilisation ou de petits travaux d’entretien qu’il devait effectuer. Le bail, l’état des lieux et les échanges écrits entre les parties aident à établir cette répartition.
En copropriété, il faut déterminer si la fuite concerne un équipement privatif ou une partie commune. Une piscine collective et ses canalisations communes sont en principe gérées par le syndicat des copropriétaires. Les assurances peuvent alors appliquer la convention IRSI, qui organise entre assureurs le traitement de certains sinistres dégâts des eaux et incendie. Cette convention ne remplace pas l’analyse de la responsabilité ni les garanties du contrat.
🏠Location avec piscine : obligations du locataire et du propriétaire
Le locataire doit utiliser la piscine normalement et réaliser l’entretien courant mis à sa charge. Selon la configuration et les clauses du bail, cela peut inclure le nettoyage, la surveillance des équipements accessibles, le maintien du niveau d’eau, ainsi que certaines opérations d’hivernage. S’il laisse s’aggraver une fuite visible sans prévenir le bailleur, sa responsabilité peut être recherchée.
Le propriétaire doit fournir et maintenir l’installation en état d’usage. Les réparations dues à la vétusté, à une malfaçon, à une canalisation fixe défectueuse ou à des travaux nécessaires au bon fonctionnement de la piscine lui incombent en principe. Il est donc préférable que le locataire signale rapidement toute fissure, humidité inhabituelle ou baisse inexpliquée du niveau d’eau.
Exemple : un locataire laisse le remplissage du bassin sans surveillance et l’eau se répand chez le voisin. Sa garantie responsabilité civile peut couvrir les dommages matériels causés au voisin, dans les limites de son contrat. Si une canalisation enterrée cède malgré un entretien normal, il faut rechercher l’origine de la fuite : le bailleur, son assureur ou l’entreprise ayant réalisé les travaux peuvent être concernés.
🛡️Quelle assurance habitation vérifier pour une piscine ?
Avant un sinistre, assurez-vous que la piscine et ses équipements ont été déclarés lorsqu’ils constituent un aménagement durable. Cette vérification concerne notamment le bassin, le local technique, la pompe, le chauffage, l’abri, la couverture et le système de filtration. Une piscine hors-sol démontable, une installation semi-enterrée et un bassin construit à demeure peuvent recevoir une qualification différente selon les contrats.
MAAF associe son offre Assurance habitation à la protection du logement face aux sinistres du quotidien, y compris lorsque les conséquences d’une fuite ou d’un débordement affectent les biens assurés ou un tiers. Pour un propriétaire de piscine, l’intérêt est de pouvoir vérifier la place des dommages matériels, des équipements déclarés et de la responsabilité civile dans le niveau de protection retenu. L’Assurance habitation MAAF est ainsi pertinente pour apprécier, avant ou après un sinistre, les garanties, exclusions et franchises qui influencent la prise en charge d’un dégât des eaux lié à une piscine.
Les garanties ne couvrent pas toutes les mêmes risques. Relisez les conditions particulières et générales de votre contrat afin de savoir quels équipements sont assurés, si la recherche de fuite est prévue et quelles limites s’appliquent à une réparation piscine. Cette lecture est particulièrement utile avant des travaux, l’installation d’un abri ou l’ajout d’équipements coûteux.
✅Garanties et options utiles à repérer
- La garantie dégât des eaux, pour les dommages définis au contrat lorsqu’une fuite affecte le logement ou des biens assurés.
- La garantie responsabilité civile, pour les dommages matériels ou corporels causés à des tiers.
- La garantie dommages aux biens ou aux aménagements extérieurs, lorsque la piscine et ses équipements figurent dans le périmètre assuré.
- La recherche de fuite, si elle est incluse ou proposée en option, afin d’identifier la canalisation ou l’équipement à l’origine du sinistre.
- Les garanties liées au gel, aux événements climatiques, à l’incendie ou au vandalisme, lorsque ces risques correspondent à l’installation et aux conditions du contrat.
Les exclusions fréquentes concernent l’usure normale, le défaut d’entretien, les dommages progressifs et les équipements non déclarés. Les piscines privées enterrées ou semi-enterrées doivent par ailleurs être équipées d’un dispositif de sécurité conforme à la réglementation : barrière, alarme, couverture de sécurité ou abri. Cette obligation légale vise la prévention des noyades ; elle ne remplace pas une assurance adaptée.
📝Déclaration à l’assurance : les démarches après un sinistre piscine
- Protégez les personnes et limitez les dégâts. Coupez la pompe et l’alimentation électrique si l’eau présente un risque, sans vous exposer. Fermez l’arrivée d’eau ou isolez le circuit lorsque cela est possible.
- Prévenez les personnes concernées. Informez le bailleur ou l’agence si vous êtes locataire, le voisin touché et le syndic lorsque des parties communes sont affectées.
- Conservez les éléments de preuve. Prenez des photos et vidéos, gardez les éléments endommagés si possible, puis réunissez les factures, devis, rapports techniques et justificatifs d’entretien.
- Faites une déclaration de sinistre à l’assurance. Le délai est généralement de cinq jours ouvrés après la découverte du sinistre, sauf disposition différente du contrat ou situation particulière. Décrivez les faits avec précision, sans attribuer prématurément la responsabilité.
- Attendez les instructions avant les réparations définitives. Les mesures urgentes destinées à éviter l’aggravation sont justifiées. Pour des travaux importants, attendez autant que possible l’accord de l’assureur ou l’intervention de l’expert.
En présence de plusieurs responsables ou contrats, les assureurs peuvent demander les coordonnées des parties, un constat, des devis et des documents nécessaires à l’instruction du dossier. L’intervention d’un expert peut servir à évaluer les dégâts, la cause de la fuite et le montant de l’indemnisation. Si l’origine reste discutée, un rapport technique détaillé sera généralement plus probant qu’une simple estimation de travaux.
🧰Réduire le risque de fuite et faciliter l’indemnisation
Un entretien régulier réduit les sinistres fréquents et permet de prouver que la piscine était suivie. Surveillez les variations inhabituelles du niveau d’eau, en tenant compte de l’évaporation, contrôlez les raccords visibles et nettoyez les équipements conformément à leur notice. Prévoyez aussi une protection contre le gel lorsque l’installation y est exposée.
Gardez les factures des interventions et signalez sans attendre une fissure, une humidité près du local technique ou un dysfonctionnement persistant. En location, une information écrite au propriétaire date l’alerte et limite le risque qu’une aggravation vous soit imputée. En cas de doute, une recherche de fuite précoce coûte souvent moins cher qu’une réparation après dégradation du sol, de la terrasse ou des équipements.
❓Questions fréquentes
❔L’assurance habitation couvre-t-elle automatiquement une fuite de piscine ?
Non. La prise en charge dépend du type de piscine, des équipements déclarés, des garanties souscrites et de l’origine de la fuite. Les dommages causés par l’eau peuvent être couverts sans que la réparation de l’élément défectueux le soit.
❔Qui paie si l’eau de la piscine inonde le jardin du voisin ?
Si le débordement ou la fuite provient de votre piscine et engage votre responsabilité, votre garantie responsabilité civile peut indemniser le voisin dans les limites du contrat. L’assureur vérifie notamment la cause du sinistre et les éventuelles exclusions.
❔Le locataire doit-il payer une fuite sur une piscine louée ?
Il peut devoir payer lorsque la fuite ou son aggravation résulte d’un défaut d’entretien courant dont il avait la charge ou d’une mauvaise utilisation. Une fuite due à la vétusté, à une malfaçon ou à une installation fixe défaillante relève généralement du propriétaire.
❔Faut-il faire une recherche de fuite avant de déclarer le sinistre ?
Déclarez rapidement le sinistre à votre assureur et demandez ses instructions. La recherche de fuite peut être indispensable pour établir l’origine des dommages, mais sa prise en charge dépend des garanties prévues au contrat.
❔La garantie décennale couvre-t-elle les fissures d’une piscine ?
Pas automatiquement. La garantie décennale peut être mobilisée si les fissures ou la fuite compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. La nature du désordre et la date de réception des travaux doivent être examinées.